Нефтеперерабатывающие заводы в России: огромный потенциал или…
Но нефть в скважине и бензин на АЗС — это вообще не одно и то же.
Между ними стоит огромная промышленная машина стоимостью в десятки миллиардов долларов:
нефтепроводы, нефтеперерабатывающие заводы, установки гидрокрекинга, каталитического крекинга, риформинга, гидроочистки, резервуары, железные дороги, продуктопроводы, терминалы, катализаторы, компрессоры, насосы и тысячи единиц технологического оборудования.
И в последние годы стало особенно хорошо видно:
можно иметь огромное количество нефти — и одновременно испытывать напряжение на рынке готового топлива.
Так что же сегодня представляет собой российская нефтепереработка?
Промышленного гиганта с огромным экспортным потенциалом?
Или огромную, дорогую и довольно уязвимую систему?
Я решил разобраться.
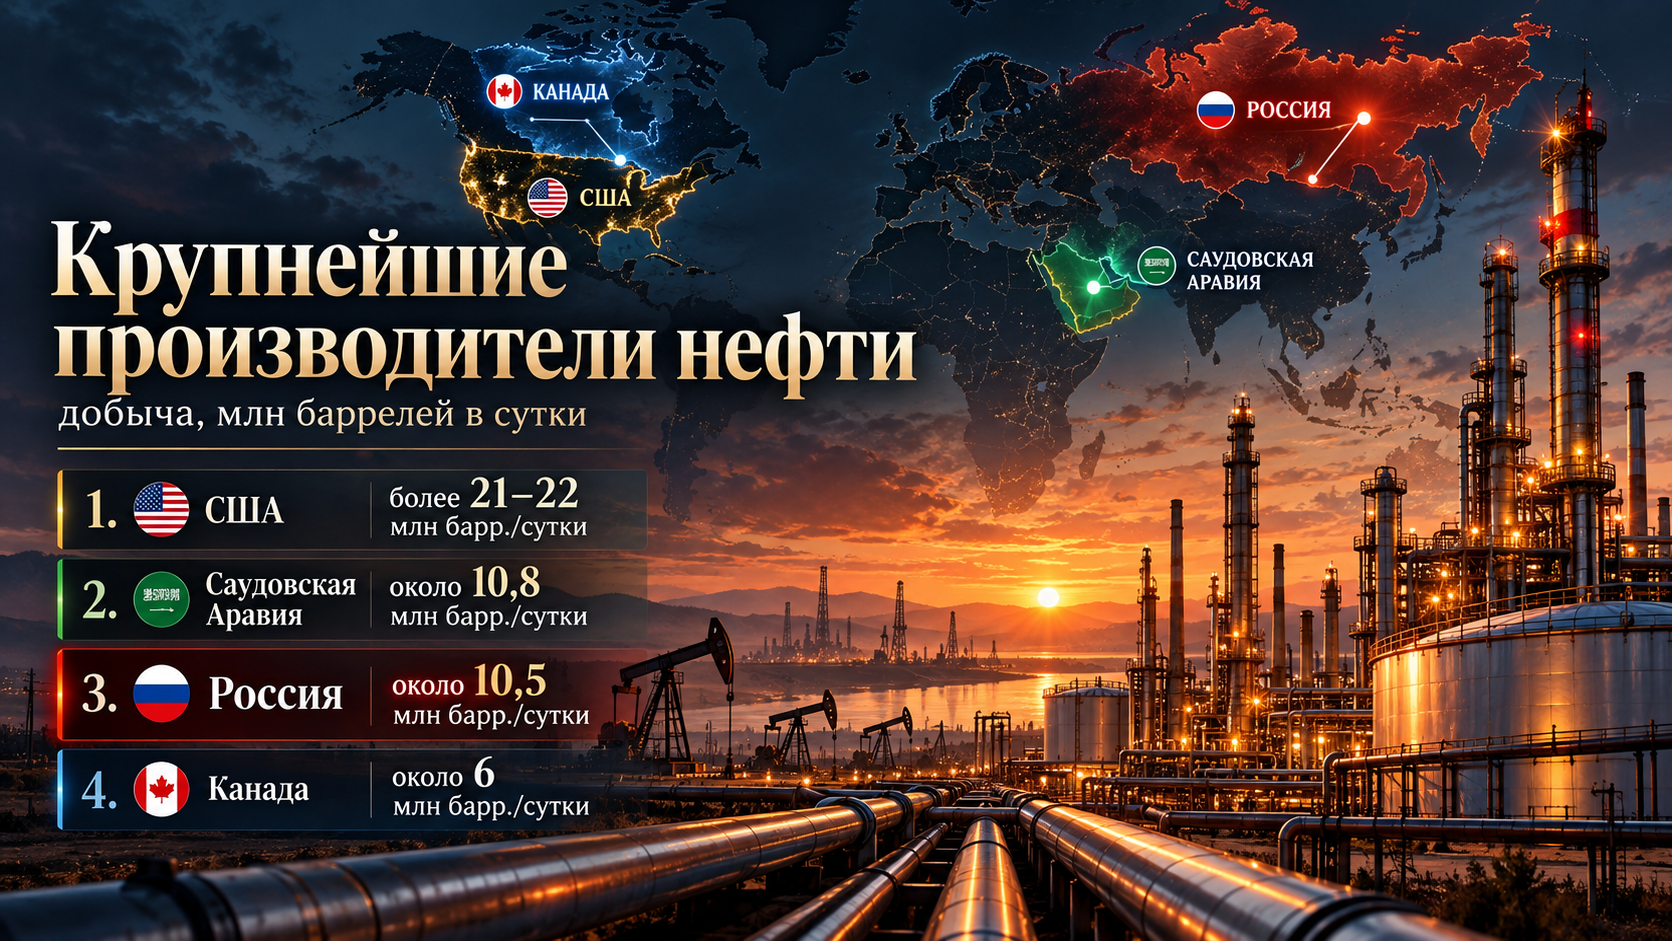
Сначала главное: сколько вообще нефти добывает Россия
По данным Минэнерго, в 2025 году Россия добыла около 511,5 млн тонн нефти и газового конденсата.
Это немного меньше показателя предыдущего года — снижение составило около 0,9%.
При этом значительная часть добываемой нефти вообще не попадает на российские НПЗ.
Она экспортируется в сыром виде.
В 2025 году Россия экспортировала примерно 238 млн тонн нефти. Около 80% этого объёма пришлось на Китай и Индию.
Получается очень грубо:
Россия добывает около полумиллиарда тонн нефти в год, а примерно половину отправляет за рубеж непосредственно как сырьё.
Оставшаяся значительная часть идёт в переработку.
А сколько Россия перерабатывает?
Российская система нефтепереработки способна перерабатывать больше нефти, чем перерабатывает фактически.
Исторически суммарная установленная мощность крупных российских НПЗ оценивалась примерно в 330 млн тонн в год. В отрасли сформировалась сеть из нескольких десятков крупных заводов плюс большого количества мини-НПЗ.
Фактическая переработка обычно ниже предельной мощности.
В 2019 году, например, Россия переработала 285,1 млн тонн нефти, а в 2020-м — 270 млн тонн.
В 2025 году ситуация стала сложнее.
Reuters со ссылкой на отраслевые данные сообщал, что за январь–октябрь было переработано около 220 млн тонн, примерно на 3% меньше год к году. Минэнерго при этом ожидало, что итоговый показатель года останется приблизительно на уровне 2024-го.
То есть российская нефтепереработка — это индустрия порядка 250–270 млн тонн сырья ежегодно, хотя конкретные показатели сейчас публикуются всё менее подробно.
И здесь есть ещё одна проблема.
С 28 сентября 2026 года раскрытие ряда сведений о российской нефтяной отрасли, включая экспортные маршруты, покупателей и направления поставок, было дополнительно ограничено. Поэтому точную картину 2026 года собрать из открытых государственных источников уже сложнее.
Что вообще происходит внутри нефтеперерабатывающего завода?
Нефтепереработка выглядит намного интереснее, чем просто:
налили нефть с одной стороны — получили бензин с другой.
Сырая нефть представляет собой смесь сотен различных углеводородов.
Задача НПЗ — разделить эту смесь, преобразовать тяжёлые фракции в более ценные лёгкие и очистить продукты до требуемых стандартов.
Упрощённо всё начинается с атмосферно-вакуумной перегонки. Нефть нагревают примерно до нескольких сотен градусов и разделяют по температурам кипения.
Получаются различные фракции:
- газ;
- бензиновая фракция;
- керосиновая;
- дизельная;
- газойль;
- тяжёлый остаток — мазут.
Но если просто перегнать нефть, качественного автомобильного бензина получится сравнительно немного.
Поэтому начинается самое интересное. Нефтепереработка — это промышленная алхимия. Тяжёлые молекулы начинают буквально перестраивать.
Каталитический крекинг
Тяжёлые углеводороды расщепляют на более лёгкие. Из вакуумного газойля можно получить компоненты бензина и дизельного топлива.
Гидрокрекинг
То же превращение происходит с использованием водорода и высокого давления. Получаются высококачественные дизельные и керосиновые фракции.
Например, новый гидрокрекинг ТАНЕКО мощностью 1,2 млн тонн в год рассчитан на выпуск около 640 тыс. тонн низкосернистого дизельного топлива и 229 тыс. тонн нафты ежегодно.
Каталитический риформинг
Позволяет повысить октановое число бензиновых компонентов.
Изомеризация
Также используется для производства высокооктановых бензиновых компонентов.
Гидроочистка
Удаляет серу и другие примеси. Без неё невозможно получить современные экологические классы дизельного топлива и бензина.
Коксование
Позволяет дополнительно перерабатывать тяжёлые нефтяные остатки вместо того, чтобы превращать их преимущественно в мазут.
Именно наличие таких установок отличает современный глубокий НПЗ от относительно простой нефтеперегонной установки.
Что значит «глубина переработки»?
Это один из важнейших показателей НПЗ.
Чем глубже переработка, тем меньшая доля нефти остаётся в виде тяжёлых малоценных продуктов вроде мазута и тем больше получается:
бензина, дизеля, керосина, СУГ, нефтехимического сырья.
В 2011 году средняя глубина нефтепереработки в России составляла примерно 70,5%.
В 2025 году она достигла 84,2%.
Выход светлых нефтепродуктов вырос до 65,8%.
Это действительно серьёзное изменение. Фактически за последние полтора десятилетия российские НПЗ стали значительно современнее.
Какие НПЗ являются ключевыми
Российская нефтепереработка очень концентрирована. Несколько крупнейших заводов обеспечивают огромную долю рынка.
Среди наиболее значимых комплексов и это абсолютно открытая информация, которая взята из открытых источников:
Омский НПЗ «Газпром нефти» — один из крупнейших и наиболее глубоко модернизированных заводов страны.
Киришский НПЗ — КИНЕФ в Ленинградской области — крупнейший северо-западный центр переработки.
Рязанская НПК «Роснефти» — до 17–18 млн тонн сырья ежегодно, важный поставщик Центрального федерального округа.
ТАНЕКО в Татарстане — один из самых современных российских комплексов; в 2024 году переработал около 17 млн тонн нефти.
ЛУКОЙЛ-Нижегороднефтеоргсинтез, Кстово.
ЛУКОЙЛ-Пермнефтеоргсинтез — в 2024 году переработал около 12,6 млн тонн нефти и произвёл примерно 2 млн тонн бензина и 5,3 млн тонн дизеля.
Волгоградский НПЗ ЛУКОЙЛа — около 300 тыс. баррелей в сутки проектной мощности и один из крупнейших заводов юга России.
Московский НПЗ «Газпром нефти» — перерабатывал около 11,6 млн тонн сырья в 2023 году.
Ангарская нефтехимическая компания — мощность около 10,2 млн тонн нефти в год. Завод получает западносибирскую нефть по системе «Транснефти» и снабжает нефтепродуктами Восточную Сибирь и десятки российских регионов.
Комсомольский НПЗ — около 8,5 млн тонн в год и один из ключевых поставщиков топлива для Дальнего Востока.
Кроме них работают заводы в Уфе, Самаре, Сызрани, Саратове, Туапсе, Ярославле, Ачинске и ряде других городов.
Откуда НПЗ вообще берут нефть?
У российского нефтеперерабатывающего комплекса есть огромное преимущество: сырьё практически полностью своё.
Основные объёмы российской нефти добываются в Западной Сибири, Поволжье, Тимано-Печорском регионе, Восточной Сибири и на других месторождениях. Дальше сырьё поступает на заводы преимущественно через гигантскую трубопроводную систему «Транснефти».
Например, Ангарская НХК прямо указывает, что перерабатывает западносибирскую нефть, поступающую по магистральным нефтепроводам.
У вертикально интегрированных нефтяных компаний система ещё удобнее. «Роснефть», ЛУКОЙЛ, «Газпром нефть», «Сургутнефтегаз» и «Татнефть» одновременно: добывают нефть, перерабатывают её и продают готовое топливо.
То есть значительная часть всей цепочки находится внутри одной корпорации.
А куда потом едет бензин?
Нефтепродукт после завода не обязательно продаётся рядом с заводом. Россия огромная. Поэтому существуют региональные зоны снабжения. Рязанский НПЗ прежде всего имеет огромное значение для Центральной России. Московский НПЗ — для Москвы и Московского региона. Киришский НПЗ — для Северо-Запада. Ангарский — для Иркутской области и Восточной Сибири. Сама «Роснефть» сообщает, что продукция АНХК поставляется в 49 субъектов России. Комсомольский НПЗ — важнейшая часть снабжения Дальнего Востока.
Дальше топливо развозят: железнодорожными цистернами; по нефтепродуктопроводам; автотранспортом; водным транспортом.
И вот здесь появляется интересный момент.
Недостаток топлива в отдельном регионе не обязательно означает, что Россия произвела слишком мало топлива вообще.
Иногда проблема возникает в логистике. Например, завод находится далеко. Или ограничена железнодорожная пропускная способность. Или ремонтируется НПЗ, который традиционно снабжал конкретный регион. Поэтому Минэнерго регулярно работает именно с региональными балансами нефтепродуктов.
Сколько бензина нужно самой России?
Вот здесь становится особенно интересно. В 2025 году на российский внутренний рынок было отгружено около 39 млн тонн автомобильного бензина.
Для сравнения:
- 2022 год — около 37,9 млн тонн;
- 2023 — 38 млн;
- 2024 — 38,8 млн;
- 2025 — 39 млн тонн.
То есть внутреннее потребление довольно стабильно.
С дизелем рынок существенно больше. Например, в 2023 году в России было произведено 82,4 млн тонн дизельного топлива класса 5, из которых около 52,1 млн тонн было отправлено на внутренний рынок.
Остальное в нормальных условиях формирует огромный экспортный потенциал. И именно поэтому Россия исторически является одним из крупнейших экспортёров дизельного топлива в мире.
У России на самом деле слишком много дизеля? В определённом смысле - да. Российские НПЗ структурно производят больше дизельного топлива, чем требуется внутреннему рынку.
До масштабных ограничений Россия экспортировала примерно 800 тыс. баррелей дизеля в сутки и более, оставаясь одним из крупнейших поставщиков продукта на мировом рынке.
В обычный период месячные поставки российского дизеля и газойля за рубеж могли составлять примерно 3,3–3,4 млн тонн.
Вот почему тезис: «зачем Россия экспортирует дизель, если внутри бывают проблемы?» не такой простой.
Потому что НПЗ нельзя бесконечно производить только бензин.
Из каждой тонны нефти получается определённый набор продуктов.
Если запретить экспорт дизеля полностью, его избыток может начать заполнять резервуары.
А когда резервуары заполнены, завод вынужден снижать переработку. Тогда вместе с дизелем уменьшается и выпуск бензина. Нефтепереработка — это связанный технологический баланс.
Куда Россия экспортирует нефтепродукты?
После европейского эмбарго 2023 года география радикально изменилась. Раньше огромный поток шёл в Европу. Теперь гораздо больше топлива направляется в: Турцию, Бразилию, страны Африки, Ближний Восток, Азию, страны СНГ.
Российский мазут и вакуумный газойль после европейских ограничений также были переориентированы преимущественно в Азию. Среди крупных покупателей фигурировали Индия, Китай и Египет.
В первом полугодии 2026 года только поставки топлива в Центральную Азию и Афганистан составили около 3,82 млн тонн.
Но точная экспортная структура 2026 года становится всё менее прозрачной.
Почему государство периодически запрещает экспорт топлива?
Потому что экспортная цена иногда привлекательнее внутренней. А ещё потому что российский рынок топлива очень чувствителен к сезонности. Весной начинается сельскохозяйственная кампания. Летом растёт автомобильный трафик. Осенью снова увеличивается аграрный спрос.
Одновременно НПЗ проходят ремонты. Если к этому добавить неожиданный выход оборудования из строя или повреждение крупного завода, предложение топлива может резко сократиться.
Поэтому государство использует: демпфер, биржевые нормативы, экспортные ограничения, запасы топлива, приоритет внутреннего рынка.
В 2025 году Минэнерго отдельно отмечало использование запрета экспорта бензина и ограничения экспорта дизельного топлива для непроизводителей.
Весной 2026 года правительство вновь рассматривало запрет экспорта бензина, чтобы обеспечить внутренний рынок. То есть сама система построена примерно так: сначала Россия, остаток — на экспорт.
По крайней мере в ситуации дефицита.
И вот здесь появляется первая слабость системы
Российский рынок обеспечен топливом не потому, что бензина бесконечно много.
Он обеспечен потому, что государство и нефтяные компании постоянно балансируют: производство, экспорт, ремонты, запасы, логистику.
И пока система работает — всё выглядит прекрасно. Но запас прочности не бесконечный. В 2026 году это стало особенно заметно. Reuters сообщал, что к сентябрю половина крупнейших российских производителей дизельного топлива была вынуждена сокращать производство после серии повреждений НПЗ.
Весной снижение производства дизеля за два месяца оценивалось примерно в 1,6 млн тонн.
Правительству приходилось обсуждать уже не только ограничение экспорта, но даже возможность дополнительных поставок топлива для стабилизации рынка.
И вот тут становится очевидно: главная уязвимость России сегодня — не наличие нефти. Нефти достаточно. Уязвимость находится между скважиной и бензоколонкой.
Сколько вообще стоит нефтеперерабатывающий завод?
Очень дорого. Современный НПЗ — одно из самых капиталоёмких промышленных предприятий на планете. Для понимания масштаба: новый американский НПЗ мощностью около 168 тыс. баррелей в сутки в 2026 году оценивался примерно в $6,7 млрд.
Современные крупные проекты в других странах могут стоить ещё больше. Например, нигерийский Dangote Refinery мощностью около 650 тыс. баррелей в сутки оценивался приблизительно в $20 млрд.
То есть построить современный НПЗ «с нуля» — это далеко не миллиард рублей. Это сотни миллиардов рублей или несколько миллиардов долларов. Причём стоимость сильно зависит от глубины переработки.
Простая атмосферная перегонка относительно дёшева. А вот если вы хотите: гидрокрекинг; каталитический крекинг; коксование, производство водорода,сероочистку, риформинг,изомеризацию, высокую глубину переработки, стоимость начинает расти очень быстро.
Даже отдельная модернизация стоит колоссальных денег «Роснефть» сообщала о программе модернизации собственных НПЗ стоимостью свыше 1,4 трлн рублей.
На одном из этапов уже было инвестировано более 850 млрд рублей и построено или реконструировано 23 крупных технологических объекта.
То есть российские заводы последних десятилетий — это уже далеко не советские НПЗ в неизменном виде. Они прошли огромную модернизацию. Но здесь возникает новая проблема.
А оборудование у нас российское?
Частично. И вот это один из самых чувствительных вопросов отрасли. Долгие годы российские НПЗ модернизировались с использованием технологий и оборудования западных компаний. В проектах участвовали: Honeywell UOP, ABB, Maire Tecnimont, европейские и американские производители компрессоров, турбин, систем управления и специализированного оборудования.
Например, ещё в январе 2022 года «Роснефть» заключила договор с итальянской Maire Tecnimont на строительство комплекса гидрокрекинга мощностью 2,2 млн тонн на Рязанском НПЗ. После 2022 года значительная часть таких компаний ушла.
Можно ли просто купить запчасть в Китае?
Вот тут начинается самая неприятная часть нефтепереработки.
НПЗ — не автомобиль. Если сломался уникальный компрессор, турбина или элемент каталитической установки, нельзя просто открыть маркетплейс и заказать аналог.
В 2024 году Reuters рассказывал показательный случай Нижегородского НПЗ.
После выхода из строя турбины на установке каталитического крекинга ремонт осложнился тем, что технология была связана с американской UOP, которая после 2022 года ушла с российского рынка. В результате производство бензина на заводе заметно снизилось.
Некоторые детали: производятся штучно; требуют специальных материалов; рассчитаны под конкретную установку; имеют сложное программное управление; могут выпускаться единственным производителем.
Китай способен закрыть значительную часть потребностей. Но далеко не всё можно заменить мгновенно. Однако говорить, что Россия полностью зависит от импорта, тоже неправильно. За последние годы проделана огромная работа по импортозамещению.
Особенно хороший пример — катализаторы. Катализатор — критически важный компонент нефтепереработки. Без него множество процессов просто перестают работать эффективно. Ещё несколько лет назад Россия сильно зависела от иностранных поставщиков. Но постепенно доля импорта снижалась.
«Роснефть», например, заявляет, что с 2020 года полностью отказалась от импортных катализаторов гидроочистки и гидрокрекинга на своих предприятиях.
В 2025 году компания произвела более 2,2 тыс. тонн катализаторов гидроочистки и защитного слоя, а также собственные катализаторы риформинга и производства водорода.
Правительство продолжает отдельную программу импортозамещения нефтегазового оборудования по семи ключевым направлениям. То есть ситуация скорее такая: простое и массовое оборудование локализуется достаточно успешно. Самая большая проблема — уникальные высокотехнологичные узлы.
А насколько российские НПЗ вообще современны?
Здесь картина гораздо лучше, чем многие думают.
В 2025 году: глубина переработки — 84,2%; выход светлых нефтепродуктов — 65,8%; доля топлива класса К5 — около 95%. Это уже совершенно другой уровень отрасли по сравнению с 2000-ми. Причём цель государства — довести глубину переработки примерно до 90%.
То есть стратегический курс понятен: не перерабатывать больше нефти ради количества, а получать больше дорогих продуктов из каждой тонны.
Почему это экономически выгодно? Представим две страны. Первая продаёт миллион тонн нефти. Вторая покупает нефть, делает из неё:бензин, дизель, авиакеросин и т.п.и продаёт уже готовую продукцию.
Очевидно, что вторая страна добавляет значительно больше стоимости. Именно поэтому нефтепереработка стратегически важна. Продавать сырьё проще. Перерабатывать — прибыльнее, но гораздо сложнее. Но экспорт нефтепродуктов создаёт парадокс.
Когда международная цена дизеля резко растёт, российскому заводу теоретически становится интереснее отправить его за рубеж. Государству же важно, чтобы солярка оставалась доступной: для грузовиков, сельского хозяйства, строительства, промышленности, железных дорог и для регионов.
Поэтому возникает постоянный конфликт между: экономикой НПЗ и экономикой страны в целом.
Для завода высокая чистая прибыль — хорошо. Для российского фермера дорогая солярка — плохо. Именно для сглаживания этого конфликта существует топливный демпфер и другие механизмы регулирования.
А что с авиакеросином?
Авиационный керосин выпускается многими крупнейшими российскими НПЗ:
Московским, Омским, Рязанским, Ангарским, Комсомольским, Волгоградским, другими предприятиями.
Он используется прежде всего российской гражданской и государственной авиацией, а часть продукции исторически экспортировалась. Но керосиновый рынок значительно меньше бензинового и дизельного.При этом его качество критично. Авиационное топливо требует очень строгого контроля фракционного состава, температуры замерзания, содержания серы и других параметров.
Что ещё производит НПЗ кроме бензина? На самом деле автомобильное топливо — только часть продукции. Из нефти получают: дизель, бензин, керосин, СУГ, мазут, битум, нефтяной кокс, серу, масла, бензол,толуол, ксилолы, нафту, сырьё для пластмасс, сырьё для нефтехимии.
Например, только ассортимент Ангарской нефтехимической компании составляет около 300 видов продукции. То есть нефтепереработка сидит внутри огромного количества отраслей, о которых обычный водитель вообще не задумывается.
Так нефтепереработка России — потенциал или крах?
Теперь самое интересное.